全球 AI 资本动向周报 · 第 11 期 · 主权资本重写估值分母
窗口 2026-10-28—11-03;韩国国民成长基金与加拿大联邦分别给量产推理硅、主权模型写估值分母,美国用公开市场文件与美元私募给 Agent 生产层出价,中国继续用地方国资与产业资本的项目落地条款给存算/稀疏芯片与具身交卷期分层。
阅读 →
独立 AI 产业研究周刊——AI 动态、Agent、投资、创业、AI+产业、基础设施、具身智能与光谷本地八条主线
W.ai 是一份独立 AI 产业研究周刊:下面每条主线固定更新,各看一个切面。深度文章则是对周报里关键议题的展开拆解。挑一条你最关心的主线订阅即可。
一周全球 AI 大事:模型发布、政策、行业风向的高信噪比综述。
查看 →Agent 框架、编码 Agent 与 Agent 协议的每周观察与解读。
查看 →融资轮次、估值、IPO 与资本流向——钱在往哪里走。
查看 →新公司、Demo Day、新品发布与早期轮次的一线追踪。
查看 →AI 在医疗、教育、制造、金融等行业落地的案例、产品与产业信号。
查看 →Agent 运行时与云平台:AgentCore / Vertex / Foundry 的基础设施动态。
查看 →模型、机器人产品、产业链、政策与商业化机会的每周深度追踪。
查看 →本地视角:光谷投融资、产业政策、科技创新与营商环境。
查看 →
窗口 2026-10-28—11-03;韩国国民成长基金与加拿大联邦分别给量产推理硅、主权模型写估值分母,美国用公开市场文件与美元私募给 Agent 生产层出价,中国继续用地方国资与产业资本的项目落地条款给存算/稀疏芯片与具身交卷期分层。
窗口 2026-10-27 ~ 11-02。宇树上市后首份季报营收增 70%、利润降 17%,研发主要投向具身大模型与算力;绿的谐波收入增 56% 而经营现金流转负;智元提出 Worken「有效智能工时」并希望按工时计费;资本给无收入...
窗口 2026-10-26 ~ 11-01。光谷「十五五」规划写下 1 个万亿级、2 个五千亿级集群和 1000 亿元基金集群目标;同周光迅科技 102 亿元硅光与高速光模块项目开工、武汉奕材 50.77 亿元增资开始交割、昇腾 95...
本期(第 22 期)覆盖 2026-10-26 至 11-01:Smithery MCP 代理关停、SEP 发布火车改至 2027-03;编码 Agent 把工作区写边界与 idle/百分比 compaction 做成可运维能力;Op...
窗口 2026-10-24 ~ 10-29;AI 基建账单到期——巨头发股与负 FCF、实验室 IPO 与 SPV、云侧多架构供硅同周落地。
2026-10-23 ~ 10-29:AI 放量之前,买方先定「凭什么信它」——工业用求解器和机理模型当裁判,金融用只读权限和令牌设准入,政府用就业评估、场景预算和按量计价管后果。
窗口 2026-10-22 ~ 10-28|第 19 期:恢复和重试时,已发生的副作用不再发生第二次;策略执行点下沉到工具网关。
本期覆盖中美四类资本事件:美国把估值锚搬到公开市场——Anthropic 递交 S-1,首次以审计口径披露 1H2026 收入 162.86 亿美元;中国把定价锚交给地方国资与产业资本——趋境科技超 13 亿元 B 轮由四家地方国资或...
本周产业同时拿到三张需要签字画押的底牌:特斯拉把「量产就绪」写上年报封面、把「早期生产」写进电话会,却仍不给产量与单价;同一个物流客户的人形机器人从 1 个站点扩到 3 个站点,首次出现可核的客户内复购;美国监管用一份一年期个案豁免说...
光迅科技单季归母净利同比翻倍至 7.02 亿元、扣非增速更高,AI 数据中心需求在本地龙头完成「订单转利润」;全球首个多芯光纤国际标准在光谷发布,规则权上移,同场出现普通光纤产能过剩的逆周期提示;央地共建推进会 17 个部委到场,光谷...
本期(第 21 期)覆盖 2026-10-19 至 10-25:Anthropic 开放 Claude Duet 让 Agent 默认先开口,Harvey Graph 把法律 Agent 的上下文做成图,ServiceNow Arc ...
本周竞争重心继续从模型能力转向分发、交付与治理:OpenAI 把旗舰模型上架 Google Cloud 的货架,Meta 用开放权重同时争夺开发者与云分发,微软以大众 33 万席位证明企业 Agent 的落地规模;与此同时,CoreW...
本周 AI×产业的三个变化:工业现场用节拍、成功率与回收期验收,人形机器人单次上料 35–40 秒对上熟练工 15 秒;中央文件把国家项目的验收机制改成「应用考核技术、市场考核产品」;微软把 Copilot 的计价单位从席位改到席位加...
2026-10-22 发布|覆盖 2026-10-15 ~ 2026-10-21|第 18 期
本期覆盖中国与美国四类资本事件:美国同周为 Agent 执行环境定价(Modal 7.5 亿美元 D 轮、Daytona 6000 万美元 B 轮),Ramp 18.5 亿美元、Tenstorrent 15 亿美元领跑;中国侧 33 ...
本周产业同时拿到三张可对照的底牌:2026 上半年全球人形出货 2 万余台里工业只占约 13%、文娱与科教合计超过 60%;15 台人形在汽车零部件产线连续跑两个月并首次公开「技能模块+多机调度」的复制方法;同一周既有 150 亿元估...
武汉六件套配套文件本周集中解读并进入申报期,东湖高新区 2025 年人工智能算力补贴 10-13 开报(智能算力最高 50%、上限 100 万元);工信部「新赛道·中国行」首进中部,光谷被点名光电融合并给出 15 个新赛道方向;光谷多...
本期(第 20 期)覆盖 2026-10-12 至 10-18:Microsoft AutoGen 宣告归档、ServiceNow 用加密凭证把 Agent 授权推到运行时、Perplexity 开源生产级沙箱并公开逃逸数据;开源侧 ...
本周竞争重心继续从模型分数转向分发渠道、成本工程与合规边界:Gemini 4 Argon 把企业 agentic 装机战推向限时价格窗口,微软与英伟达从推理芯片与开放机架两端重定算力标准,而 CoreWeave 与甲骨文的债价把 AI...
本周 AI×产业的关键变化是「可交付」:工业侧开始给出节拍、倍数与订单,办公侧把 Agent 接进通讯录并用标准与安全指引管起来;中央文件把「人工智能+」单独立条,资源抓手转向中试基地与高价值场景。
全球 AI Agent 基础设施研究周报(第 17 期):云厂能力矩阵收敛,Agent 运行时进入分层竞争
本期覆盖中国与美国四类资本事件:DeepSeek 拟将第二轮融资翻倍至约 1000 亿元、Manus 超 5 亿美元、Arena 2 亿美元 B 轮、无问芯穹 23 亿元 C 轮、星尘智能 10 亿元,以及奕斯伟计算港股挂牌等。
本周最大的产业变化是价值尺度从「自由度数/演示」切到「单位自由度价格+可制造性+可用工时」:慧灵 eHand-20 以起售 9,999 元的 20 自由度直驱手击穿价格带,钧舵同周给出 22 自由度+快拆视触觉,竞争轴转向可制造与可维...
光谷科技成果转化中心年底建成,配 100 名专职 + 1000 名兼职技术经理人与 10 亿元成果收储资金池;武汉都市圈「十五五」把光谷写成「先导」并优先保障集成电路产业空间;第四届光谷人工智能大会与 2026 武汉人工智能与机器人博...
本期(第 19 期)覆盖 2026-10-05 至 10-11:Google 把通用企业 agent 与身份、沙箱、网关、审计四件套一并发布;Anthropic 自曝 agent 越权实证;开源侧 Hermes Agent 以 9,0...
本周竞争重心继续从模型分数转向 Agent 入口、治理与成本:巨头把 Agent 下沉到操作系统与设备层,小模型价格战外溢到生产层,中国大模型上市板块与 AI 算力债务化两条资本线同时成形。
追踪2026年10月2—8日AI进入工业制造、创意内容、商业与公共服务、教育科研的实际进展,并区分发布、试点、规模部署与可核ROI。
全球 AI Agent 基础设施周报 · 第 16 期:控制层收编与工程可靠性竞争(2026-10-01 ~ 2026-10-07)
本期覆盖中国与美国四类资本事件:DeepSeek 据报至少 800 亿元融资、Supabase 收购 Turso、GMI Cloud 6.68 亿美元,以及奕斯伟计算与一微科技的港股进展。
本周最硬的变化是「手」与「触觉」同时从演示跨向可计量交付:波士顿动力发布 Atlas 新一代 13 自由度四指手,AGILINK 累计出货超过 15,000 只,DH-Robotics 在 IROS 首发 13 自由度直驱手,帕西尼以...
湖北《「人工智能+」三年行动方案》公开发布,武汉首次把集成电路列为「首位产业」;同期 132 亿元注册资本的新融光注册成立、120 亿元先导芯光化合物半导体晶圆厂通线,光谷的半导体与光通信链条被系统加厚。AI 侧则从案例评选转向工程化...
个人 Agent 从「一次任务」转向「常驻代表」,企业治理层(MCP DPoP、运行时边界、控制面)同周成型。
本周三条线同时变形:常驻/团队级 Agent 抢占企业入口,算力从产品规格变成资本与融资安排,模型与检索底座被商品化后价值向上层迁移。
追踪2026年9月25—10月1日AI进入工业制造、创意内容、商业与公共服务、教育科研的实际进展,并区分发布、试点、规模部署与可核ROI。
本期为 2026-10-01 发布的第 15 期全球 AI Agent 基础设施周报,报道窗口为 2026-09-24 至 2026-09-30。一周之内,控制层的竞争方式变了:三家以上厂商同时把 Harness 做成托管服务,技能(...
本期聚焦算力信用定价、模型厂长期承诺与 Agent 控制面归属,并给出 30 家全球候选公司与 6 家重点深研。
本周最硬的线索是:具身智能的「上岗」与「交付」开始被按可运营的口径计价,而量产能力与资本耐心同时收紧。产量一侧在爬坡,交付一侧在缩水——订单不等于收入、试点不等于交付、采购不等于收入,成为本周最硬的证据主线。
光谷的政策与国资发力方式从「给补贴、建算力」转向「建通道、给载体、当客户」:省级把模型与词元纳入算力券并上线词元交易中心,区里用算力服务商白名单锁定本地算力需求,5 平方公里 AI 制药主题园区与 16.8 万平方米精装厂房把空间变成...
Agent 的竞争焦点从「能力」转向「可治理」:授权前移、运行时监控被绕过、编码 Agent 补齐上线后验证。
本期以企业动作与兑现证据为主:谁把模型能力变成可收费任务,谁在算力与资本上承压。
追踪2026年9月18—24日AI进入制造、内容、商业服务、教育科研与大健康的实际进展,并区分发布、试点、规模应用与可核ROI。
Agent Harness的各个模块本周同时发生了同一类变化:控制层把工具注册表下沉为会话状态,运行时把内存粒度与冷启动时延写成可承诺的硬指标,执行环境把沙箱变成可分支、可回滚、可回放的状态容器,工具与权限层则把凭据归属拆成三条互斥路...
本期聚焦机器人芯片、持久化执行、Token 供给与开源权重定价,并按资金属性、产品阶段与商业证据拆解 30 家公司。
本周三条主线的方向并不一致:泛化第一次被写成可预测的数据缩放律;量产一致性与协作安全同时被抬到合同条款层面;中国对「订单等于需求」的证据链被公开质疑,资金与话语权向中间层和能拿出客户与工序数据的一方位移。
本期以企业动作与兑现证据为主:谁在把模型能力变成可收费任务,谁在算力与资本上承压。
NPO 光引擎替代 4.8 万颗 800G 光模块,算力价值量向上游迁移;FDE 培训、数据集申报与首单 Token 贷,把 AI 落地拆成三件可结算的事。
Agent 的风险正在从「答错」转向「被授权后做错事」:权限语义、能力分发与审计边界同时收紧。
追踪2026年9月11—17日AI进入制造、内容、商业服务、教育科研与大健康的实际进展,并区分发布、试点、规模应用与可核ROI。
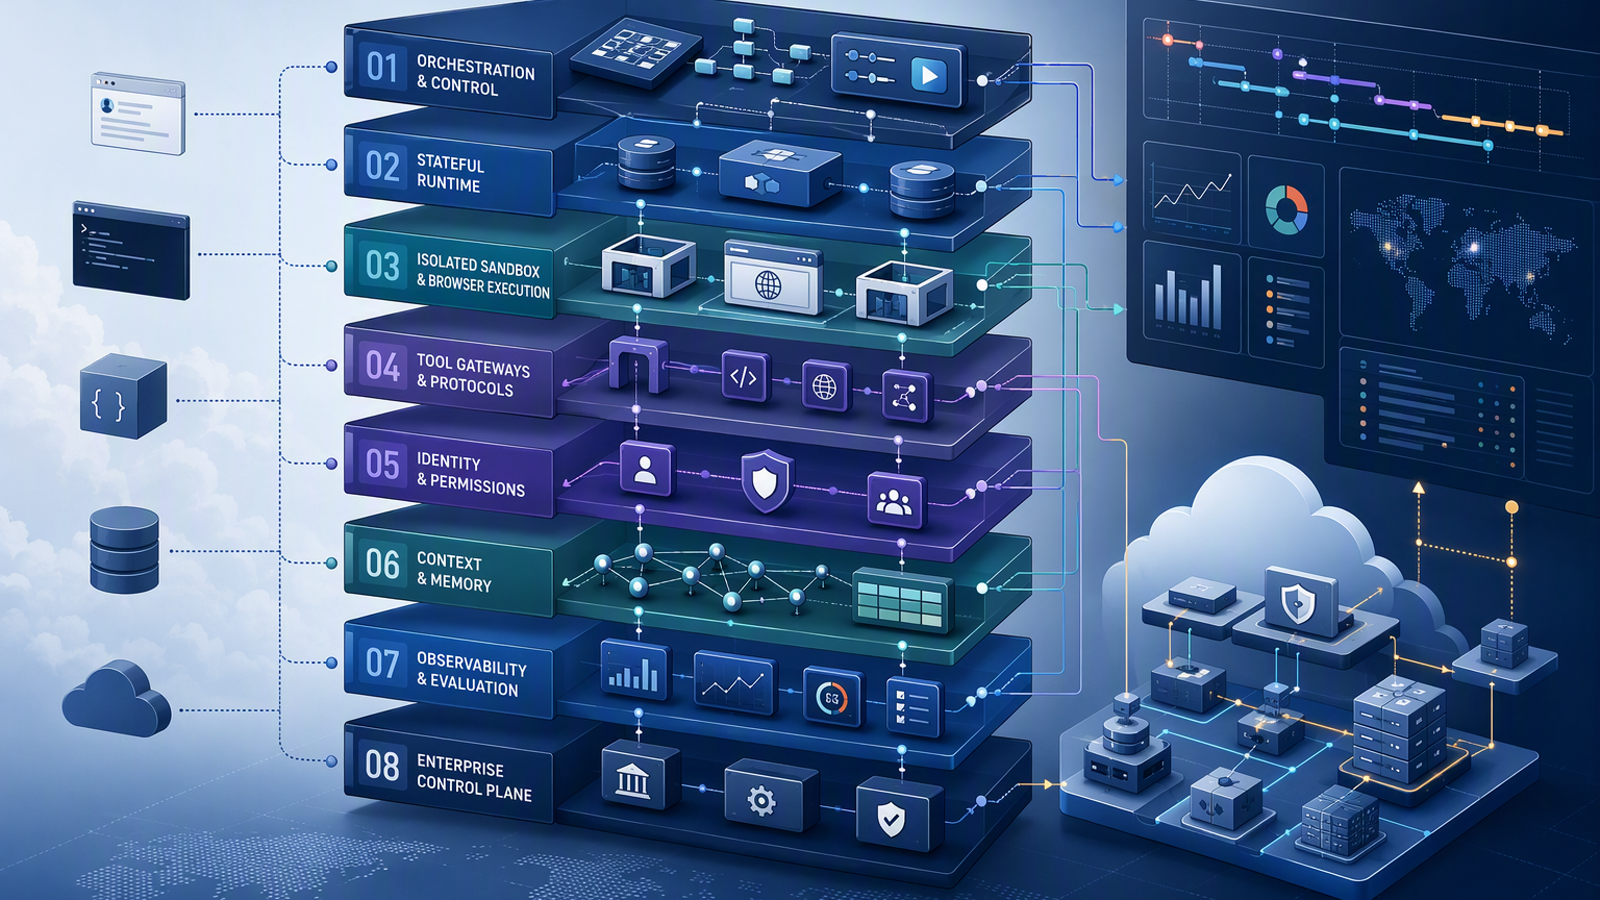
Agent Harness的关键模块正在被拆成可独立治理的标准件:托管会话、可替换执行环境、工具与技能分发、用户授权、上下文数据库,以及能够正确解释恢复和工具调用的trace。本周最值得关注的,不只是新增了哪些Agent产品,而是这些...
本期聚焦推理芯片、电气交付、企业语义、垂直工作流与机器人现场验收,按资金属性、产品阶段和商业证据拆解30家公司。
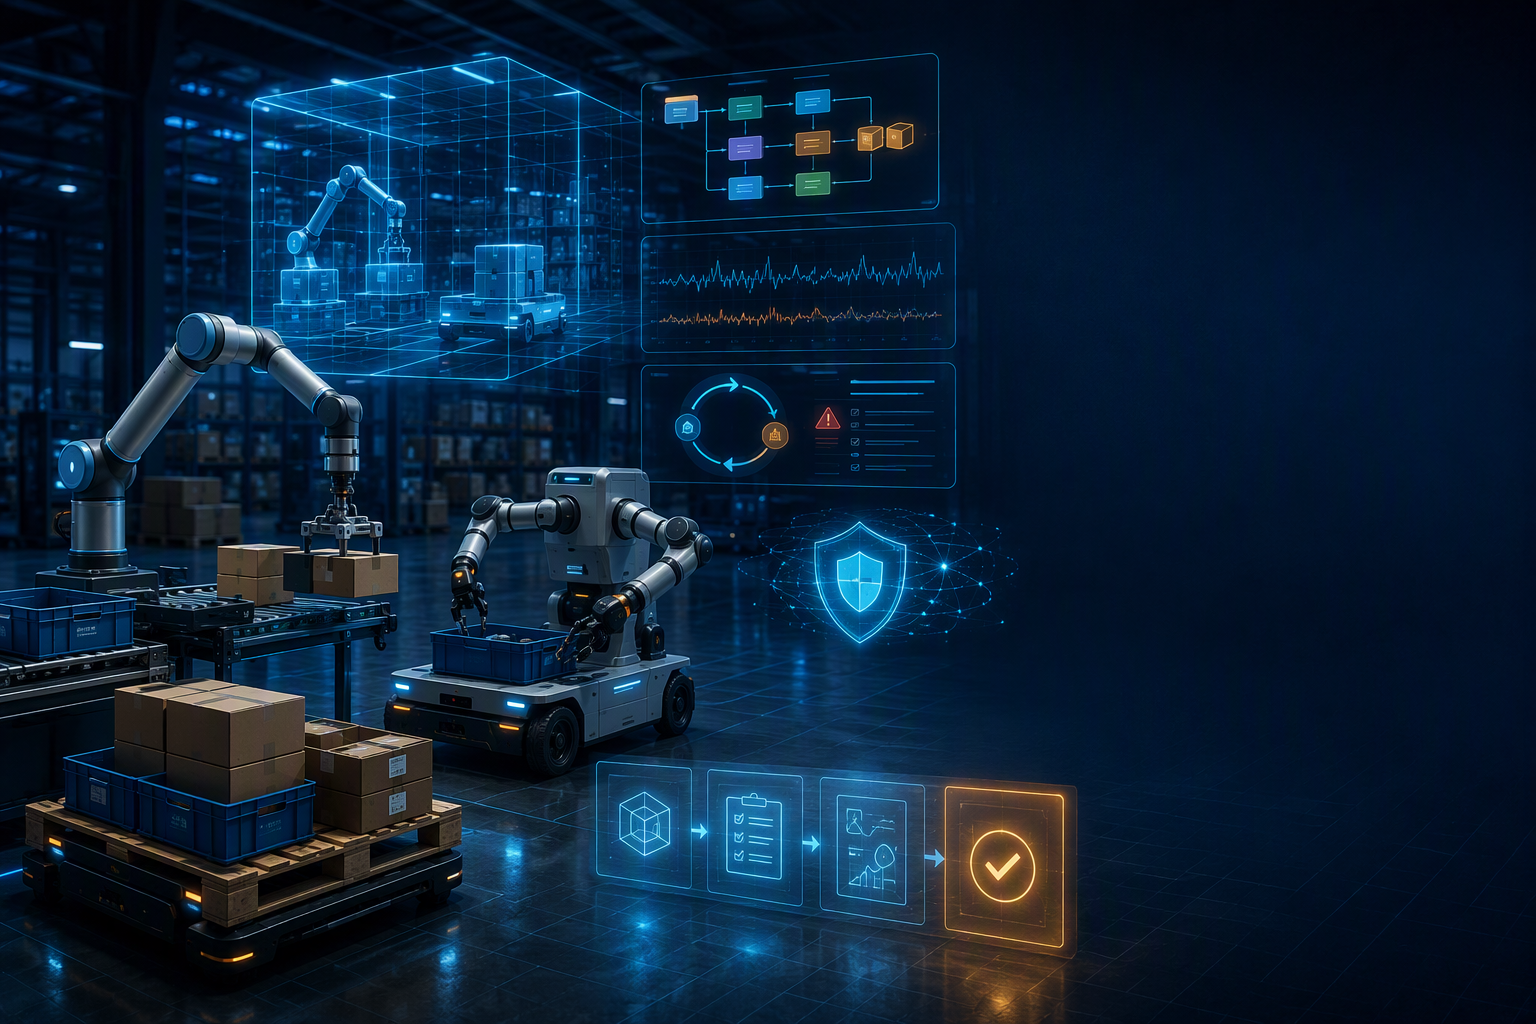
本周具身智能的关键变化,不是通用本体又多了多少演示,而是动作接口、回归验证、业务连接、故障恢复和合规责任正在变成可交付的软件工程问题。
企业 AI 的竞争正围绕可收费任务、采购入口与交付能力展开;本期同时区分融资、收入、签约、计划与证据缺口的兑现层次。
园区申报、城市级聚合智能、企业AI平台与先进封装共同指向可部署系统能力;融资、签约、展示与真实交付仍须分层验证。
Agent 竞争正从一次会话转向长期工作系统,可靠性证据本身正在成为产品能力。
覆盖五大行业与32个细分领域:从NVIDIA供应链、Chewy客服到材料科研与司法规则,区分流程接入、效果验证和应用责任。
异步执行、恢复、授权、记忆与评估正在形成更明确的责任边界:谁拥有状态,哪一步才算完成,失败后由谁负责?附八层基础设施观察与七平台能力矩阵。
本周聚焦主权AI、异构推理云、Agent运行时安全与高代价垂直工作流。
观察范围:检索截止 2026-09-08 14:20:27(Asia/Shanghai);主增量时间窗为 (2026-09-01 14:20:51+08:00, 2026-09-08 14:20:27+08:00],最近 7 天...
本期覆盖 2026 年 9 月 1 日 00:00 至 9 月 7 日 24:00(Asia/Shanghai),阅读日为 9 月 8 日。最值得追踪的变化,不是哪一台机器人又完成了一次演示,而是具身智能的竞争重心正在从“单次成功演示...
前沿能力开始与安全边界一起出售,企业 Agent 继续深入执行层,算力竞争则延伸到园区、融资信用与长期客户联盟。
光电子底座、具身数据、早期资本与场景政策正在形成组合入口,但订单、良率、交割、复购和客户验收仍待验证。
观察窗口: 2026-08-31 00:00—2026-09-06 24:00(Asia/Shanghai) 证据口径: A=官方 release/spec/docs;B=厂商 benchmark、经营披露或项目自测;C=可靠媒...
观察范围:检索截止 2026-09-04 14:18:00(Asia/Shanghai);主增量时间窗为 (2026-09-01 14:20:51+08:00, 2026-09-04 14:18:00+08:00]。最近 7 天...
全球 AI+产业研究周报(2026-08-28—09-03)
从 OpenClaw、OpenViking、Langfuse 与 Crawl4AI 的窗口内信号,看 Agent Harness 如何从工具循环走向可恢复、可治理的长期进程。
本周聚焦GPU资产融资、Agent控制面、专有过程数据与垂直机器人运营闭环。
DeepSeek Harness(DSH)在 v0.1.2-alpha.2 到 v0.1.2-alpha.3 之间,确实把一些最影响使用感受的链路往前推了一步:Remote 连接的错误更可见、重连能力更完整;运行中和排队中的图片可以可...
本期可复核的技术增量仍集中在两类问题:跨本体公共接口与可验证的工程边界。UCAG-P、CLAP 尝试把共享表示放在相机几何、末端执行器与语言动作模型上;AcrossVAM、语音安全、混合现实车队和 3D 重建基准则共同提示,世界模型、...
AI 企业竞争正在从模型发布转向系统、商业化、执行治理、具身验证与全球分发。
研发绩效、AI高频场景、芯片协同、具身智能量产与人才转化,正在光谷形成一条相互衔接的工作链。
全球 AI Agent 研究周报 · 2026-08-24—08-30
DeepSeek Harness 进入 0.1.2-alpha.1:Profile、ACP、Remote 与子代理路由加速收敛,桌面发行和远程 worker 开始出现,但安全审计、兼容治理与真实生产采用仍明显滞后。
梳理 2026 年 8 月 21 日至 27 日全球 AI+ 产业动态:垂直 Agent 进入法律、金融和政务流程,AI4S 出现物理实验与财务兑现信号,中国政策进一步落到数据底座、产业链场景与量化目标。
梳理 2026 年 8 月 20 日至 26 日全球 AI Agent 基础设施动态:Runtime ABI、跨云 Sandbox、MCP 身份授权、团队 Memory 与 OTel 治理正在汇入企业控制面。
资本继续向电力、模型路由、Agent权限、行业数据、真实工作流与量产网络等稀缺控制点集中。
DeepSeek Harness 的 Cordis 全插件架构已形成差异化,但当前仍处 Developer Preview:版本、插件生态与 Demo 快速增长,生产案例、兼容承诺和企业治理仍不足。
本周具身智能的核心变化,是行业开始把能力从演示视频迁移到可执行、可验收、可运营的系统:意图蒸馏、确定性授权、力觉反射与现场SRE成为关键工程抓手。
全球 AI 企业竞争从模型发布转向价格、渠道、治理和资本的组合战。
长江存储IPO、17企集群签约与具身智能基础设施同步推进,本周看清资本、供应链、人才和场景的真实信号。
全球 AI Agent 研究周报 · 第 12 期(2026-08-17 ~ 2026-08-23)
覆盖5个一级行业、32个二级行业:13个有料行业案例与4篇官方政策,追踪平台分发、数据治理、AI4S与医疗临床化。
梳理 2026 年 8 月 13 日至 19 日全球 AI Agent 基础设施八层能力栈及七个平台控制面的公开动态与判断。
本期覆盖美国、中国、欧洲与以色列及其他地区共 17 家估值低于 10 亿美元或估值未披露的 AI 创业公司。
本周具身智能最强信号来自机器人软件基础设施、专用工序自动化和地方全栈政策:模型、触觉 Sim2Real、云边运行时与可观测性共同走向工程化。
本周聚焦算力融资平台、PJM大型负荷规则、AI云资本开支、企业模型早期融资与头部模型商业化斜率。
全球 AI 企业竞争从模型能力延伸到入口执行、企业治理与算力资本结构。
长江存储出货份额进入全球前三,半导体前道耗材与AI任务制政策同步推进;本周看清规模、结构和真实场景。
全球 AI Agent 研究周报 · 第 11 期(2026-08-10 ~ 2026-08-16)
本周AI产业化的共同信号,是数据、模型、执行与审计开始形成闭环。
本期按八个 Agent Harness 能力栈模块追踪控制层、运行时、执行环境、工具网关、身份权限、上下文记忆、可观测治理与企业控制面。
17 家早期 AI 创业公司的产品、融资、团队、竞争力与赛道纵深研究。
本周具身智能从通用演示进一步走向可部署化:低成本世界—动作模型、长期记忆和层级规划推进,造船、焊接、卸货按可验收结果获得预算,监管与数据质量标准则把测试、运维、合规和证据链推成更近的软件机会。
本周AI投资主线从单纯扩张转向资产金融化与交付约束:NVIDIA拟动员逾5000亿美元第三方资本,AMD数据中心收入同比增长107%并收购推理芯片公司,HBM瓶颈反向影响GPU规格,欧盟透明度义务进入产品层,中国地方资金从建设端转向使用端。
全球 AI 企业竞争沿免费分发、企业工作流治理和系统级算力供给三条主线同时升级。
中微华中总部落地、AI光模块订单排至2027年、九峰山Fab载体中标、近百台巡检机器人交付,光谷本周从技术优势进入产业化兑现。
全球 AI Agent 研究周报 · 第 10 期(2026-08-03 ~ 2026-08-09)
本周AI产业化的主线是工作流闭环:工业、营销、教育、医疗和临床试验都在用可量化指标筛选真落地。

本期按 8 个 Agent Harness 能力栈模块追踪全球 AI Agent 基础设施:Runtime、Sandbox、Gateway、Identity、Memory、Observability 与企业控制面正在成为下一代 Age...

本期覆盖 18 家估值低于 10 亿美元的全球 AI 创业公司,重点观察企业 Agent 执行层、AI 安全控制面、具身智能与垂直运营 AI。

本周AI投资主线从模型和GPU下沉到可交付基础设施与单位任务经济性:GW级数据中心把电力和PPA变成算力交付第一约束,HBM/DRAM与国产DUV决定硬件供给弹性,OpenAI/DeepSeek/Qwen推动推理价格战,EU AI A...

全球 AI 企业竞争从模型发布转向单位任务成本、算力金融化、企业工作流治理与可审计商业化。

半导体资本补链、AI制造清单集中入围、具身智能人才基地成立、伙伴保落地,光谷本周的关键词是链主、场景、人才和产城配套。

本期覆盖 2026-07-27 至 2026-08-02 的全球 AI Agent 赛道动态:编码 Agent、开源框架、浏览器/Computer Use、企业垂直 Agent、MCP、沙箱、权限与评测。

这一周,AI产业化的强信号来自可计量流程闭环、可执行Agent,以及以场景开放和测评验收为核心的政策牵引。

本期覆盖 24 个 AI Agent 基础设施核心对象:云厂托管 Runtime、模型与协议控制面、开源执行环境、Agent Memory、Identity/Auth/Tool Permission。主线是 agent workloa...

本期覆盖 19 家估值低于 10 亿美元的全球 AI 创业公司,重点观察物理 AI、企业 Agent、AI 应用出海与垂直数据基础设施。

本周AI投资主线从模型发布下沉到可交付算力:PJM 3.1GW数据中心负荷同步脱网暴露电网友好瓶颈,NVIDIA/SK/AMD把芯片竞争推向AI工厂长约,Kimi K3与开放权重压缩模型稀缺溢价,BIS/EU/北京政策同周强化合规与T...

TCL星智大模型进入显示产线,光谷金控牵手中芯聚源,科技型中小企业贷款补贴公示,具身智能与AI影视平台同步搭台,光谷本周从资本、场景、人才和城市载体继续补强。

全球 AI 企业竞争从模型榜单转向企业 Agent 控制面、AI 工厂资本开支与中国模型商业化兑现。

本期覆盖 2026-07-20 至 2026-07-26 的全球 AI Agent 赛道动态:编码 Agent、开源框架、浏览器/Computer Use、企业垂直 Agent、MCP、沙箱、权限与评测。

这一周,AI×产业从模型展示转向可执行流程:工业Agent接入工单,AIGC长片持证上线,慢病AI进入FDA/CMS试点,AI4S开始连接实验室与产业联盟。

本期聚焦 Agent 基础设施赛道:三大云厂继续把托管运行时、工具网关、身份与可观测收成 control plane;Dify 把沙箱 Agent 推入开源平台;LangChain、OpenAI、Anthropic、CrewAI、Co...

本周 18 家估值<$10亿的 AI 创业公司纵深扫描:企业 Agent、医疗与工业系统、具身智能、AI 身份安全和主权基础设施成为最有信号价值的融资与合作方向。

本周 AI 投资主线从单一模型叙事转向可交付电力、先进制程、推理成本与企业 AI 治理:DOE/NNSA 1GW 数据中心+2GW 现场电源、TSMC capex 上修至 600-640 亿美元、BIS 放宽 UAE 先进算力出口、D...

Kimi K3、Mistral 专业模型矩阵、NVIDIA Rubin/Thor、Sierra Horizon 与 OpenAI agent 安全更新同周出现,AI 竞争从模型能力转向可治理的长期执行。

武汉新芯控制权重组获批、光迅科技 AI 算力业绩兑现,AI 光博300与空天光通信招商同步推进,光谷本周呈现产业链、资本链、人才链协同补强。

本期覆盖 2026-07-13 至 2026-07-19 的全球 AI Agent 赛道动态:编码 Agent、通用框架、企业 Agent、浏览器/计算机操作 Agent 与中国 Agent。
这一周,AI×产业的重心从大模型竞赛移向物理世界落地——具身机器人进汽车线束、无人机进田、陪伴机器人进养老院,政府把 AI×健康/养老/科研写进国家五年规划。

微软一次性 GA 前沿模型加统一生产运行时;OpenAI 把多智能体编排搬上托管服务器;Google 让长期记忆走向结构化直取;开源阵营的 Dify 切进沙箱 Agent,Databricks 把治理做到会话级。托管、隔离、治理,成了...
本周 19 家估值<$10亿的 AI 创业公司纵深扫描:通用大模型的独立融资叙事继续退潮,钱正涌向 AI 的底座层与最难啃的实体角落——美国重仓去中心化训练与企业自控 Agent、并向具身机器人下注;中国 deal flow 几乎全押...
本周三大前沿模型齐发引爆价格战、Anthropic 二级估值反超 OpenAI 破万亿、Meta 单站点电力承诺跃至 5GW、三星利润创纪录股价却跌——从能源到应用,一份自底向上的产业链与资本流向研判。

旗舰发布超级周撞上具身资本化狂飙:GPT-5.6、Muse Spark、Grok 4.5 隔天连发,宇树 IPO 生效,腾讯 Hy3 开源免费。

英汉思第三代半导体总部签约,验证「资本育总部」新范式;工信部三份国家级名单光谷密集入选;核心企业抢招 2027 届、AI 光博计划三年引育 300 名博士。

巨头同周押注'Agent 上云 + 后台长任务 + 人在回路审批',编码 CLI 集体升维为 Agent OS,中国开源模型成西方 Agent 的高性价比底座。
AI 设计的药物首次推进 III 期临床,工业质检跑通真 ROI,中国用部委新政与国家标准给 AI×产业装上制度底座——这是本周的落地兑现。

三大云厂本周同步攻长期记忆与规模化:AWS 把 AgentCore 运行时配额一次拉高 5 倍、Google 的 Memory Bank 摄取转 GA、微软 autopilot agents 拿到 Entra 身份;协议层 MCP v...
本周 18 家估值<$10亿的 AI 创业公司纵深扫描:资本明显从'再造一个通用模型'撤离,涌向 AI 的管道层与硬行业纵深——美国钱流向 Agent 训练基础设施与垂直操作层,中国 deal flow 集中具身智能与应用层落地,欧洲...
电力瓶颈从发电下移到并网接入权与发电设备产能;算力金融化与循环融资脆弱性并存;AI 国家化三线并进。本周资本从造模型流向跑模型的基础设施与物理/主权 AI。

前沿模型集体降价、多模型路由与桌面自主 Agent 同台,编码 Agent 全线转向自治可控与单位成本工程——28 个 Agent 对象的完整深度扫描。

Sonnet 5 腰斩价引爆编码代理迁移战,宇树成中国人形机器人第一股,GPT-5.6 开政府协调发布先例——这一周,能力过剩、成本为王。

母基金—IPO—国资并购三线共振:180 亿产业母基金揭牌、云岭光电冲刺北交所、长江存储资本腾挪,叠加智能体引力计划 10 亿投入。

三大云厂同周把托管 Agent 平台推进到生产 GA 下半场:AWS 一次性 GA 一整排组件、Google 把 Vertex 收编进 Gemini Enterprise Agent Platform、微软 Hosted Agents...
本周 20 家估值<$10亿的 AI 创业公司纵深扫描:资本继续从'再造一个模型'撤离,加速涌向 AI 的控制点与瓶颈层——中国 deal flow 高度集中具身/物理 AI 的数据资产,美国钱流向 Agent 安全与代码守门,欧亚新...
本周是「电力成 AI 最硬约束 + 模型层被推理经济学接管 + 一级市场进入 IPO 定价权之争」的拐点之周:中国「算力」首次写入国家能源规划确立算电协同国策、OpenAI 倾向把 IPO 推迟到 2027 以坚守万亿估值、OpenA...

GPT-5.6 把多智能体编排做进模型、SpaceX 600 亿美元收编 Cursor、Perplexity 入侵法律垂直、Agent 框架一周三爆安全漏洞、智谱借出口管制卡位 Claude 平替——本周 28 个 Agent 对象全景。
竞争主战场从单次推理切换到团队级长时自主 Agent:五大玩家同周押注多 Agent 协作,前沿模型首次因国家安全被政府限流,国产算力训练跑通里程碑。

长飞光纤市值破三千亿、武汉新芯易主国资为长存IPO铺路、AI光博计划与十亿具身智能基金同周落地——光谷三大重点产业进入资本运作收获季。

三大云厂同周把战线推进到「生产环境治理 Agent」:AWS、Google 隔天 GA Gateway 与可观测,微软收敛双框架;Anthropic Claude Tag 让 Agent 进驻团队频道,Databricks 把 Age...
本周 19 家估值<$10亿的 AI 创业公司纵深扫描:钱在向控制点而非概念集中——a16z 一周连投运营控制点、中国 deal flow 高度集中具身/物理 AI、欧亚新秀集体押注 agent 时代的可信基础设施层。
本周是「国资把基础模型龙头扶上 IPO 跑道 + 应用层开启高估值并购整合 + 内存超级周期被定性 + 能源转向表后自建」的拐点之周:DeepSeek 完成 510 亿元首轮融资创中国 AI 纪录、国家 AI 基金成唯一持票方,Spa...

SpaceX 600 亿美元吞下 Cursor、Cognition 估值 260 亿、Anthropic 暂停 Agent SDK 计费拆分、智谱 ZCode 自研内核 MIT 开源、Harvey 突破 3 亿 ARR——这一周,编码...
SpaceX 600 亿美元全股票吞下 Cursor、Anthropic 顶级模型发布三天被出口管制下线、Copilot Cowork 改按量计费全球 GA、智谱 GLM-5.2 借窗口期 MIT 开源、NVIDIA 250 亿史上最...

光谷国资入主武汉新芯为长存IPO铺路、三年引进300名博士锚定AI芯片与人形机器人、新材料产业园跨区落地青山——光谷迈入国资资本运作收获期。

三大云厂 Agent 托管平台路线分化:AWS AgentCore harness GA 功能轰炸、Google 商业落地提速、微软开放信任栈;Anthropic Fable 5 把「模型即长程 agent 引擎」推到新高度,Data...
本周 19 家估值<$10亿的 AI 创业公司纵深扫描:国产算力中间层 20 亿大手笔、具身智能绳驱量产、Agentic 时代的身份/数据/采纳三层基础设施集体爆发。
本周是「国家队入场 + 监管从芯片爬升到模型 + 电力一体化平台化」的拐点之周:国家大基金洽谈领投 DeepSeek,美国出口管制首次套用于 AI 模型 API,KKR 联手 Nvidia/Vistra 推出超百亿美元电力算力平台,S...

前沿能力跑赢安全护栏被迫暂停(Fable 5)、地缘政治强拆 20 亿美元收购(Manus)、MIT 协议开源接近 Opus 级模型(GLM-5.2)——这一周 Agent 赛道同时被「自主性×治理」和「中美阵营分化」两条主线重塑,编...
Anthropic 顶级模型 Fable 5 发布即遭美国出口管制暂停、OpenAI 秘密递交 S-1、国产编程旗舰周级肉搏、xAI Grok V9 推入 Tesla+X、优必选消费级人形破 3000 台——这一周,AI 正式跨入「战...

光纤被AI重定价:长飞涨停一年涨超10倍、中信科移动全国首次6G现场测试10Gbps、新材料产业园跨区共建揭牌——光谷进入产业兑现拐点。

光谷'光+AI'进入资本定价拐点:6G现场测试、空芯光纤Token快50%、锐科'小锐'AI智能体、量子计算首单商用。

本周创投主线是「AI 执行层」全面崛起——美国把 AI 从建议推向代替人干活,中国资本集中下注超声脑机、手术机器人、模拟芯片、金融大模型等硬科技纵深。18 家估值<$10亿创业公司五维纵深。
本周是「AI 巨头 IPO 竞赛全面引爆 + 中国大模型集体资本化」的标志性一周:Anthropic、OpenAI 先后机密递表,估值逼近万亿;聚变/液冷融资爆发,电力成 AI 第一约束。

ACP 成多 Agent 互操作事实标准、赛道集体转向「指挥中心 / 编排层」、Token 经济学成第一性约束——Cognition Devin Desktop + 微软 Scout + 双会齐发 + 中国 Agent 集体爆发,这一...

NVIDIA 算力杀向 PC 与机器人、宇树产能破万 + IPO 过会、MiniMax M3 开源集齐三能力、DeepSeek 首轮融资 74 亿美元、微软自研 MAI——这一周,AI 竞争重心从「模型」转向「平台 + Agent +...

Opus 4.8、Gemini Omni、NVIDIA 台湾 1500 亿、国产 AI 上市潮、具身机器人接商单——这一周,AI 的竞争重心从「模型」彻底转向「智能体 + 资本 + 落地」。

全球AI动态周报

全球AI科技资讯周报