账单到期之后,市场追问的不再是「谁的模型更好」,而是谁能以可持续资本结构,把硅、电力与分发同时交付到 2027。
上期三条主线——分发/云承诺/治理、Agent 系统级执行、资本从股权叙事转向债务与现金流——本周都没有消失,但主轴升级为融资与算力供给重组:已上市巨头用经营性现金加发债/发股续写 CapEx,前沿实验室用 IPO 与残值担保型 SPV 补账单,云商把加速器做成可替换菜单,芯片商以角石股权与残值支持锁定出货;Samsung 称 2027 HBM 售罄,则是所有 MW/GPU/XPU/TPU 叙事共同撞上的物理闸门。
本期要点
Alphabet:Cloud 翻倍与 Search 承压同周定价
Alphabet 把「查询涨、广告慢」与「Cloud + TPU 外售翻倍」同周交给市场,二级市场以约 12–13% 跌幅、市值蒸发约 5000 亿美元量级定价——AI 搜索故事从流量切到单位广告收入,云故事从自用加速器切到可售货架。据 SEC Exhibit 99.1(10-28):营收 1276 亿美元(+25%);Google Cloud 307 亿美元(+103%),Cloud 营业利润 111 亿美元;Search & other 约 633–634 亿美元(+12%);当季 PPE 采购 514 亿美元;自由现金流 -91 亿美元(连续第二季负);9 月末长期债务 1251 亿美元(对比 2025 年末 465 亿美元);ATM 季内净募约 124 亿美元、剩余约 276 亿美元;Gemini App 10 亿用户,first-party model APIs 约 320 亿 tokens/分钟。同日 Gemini 4 Carbon 以网安 SOTA 叙事上线,先限 Fairwind 网络防御方;入门价同 Argon 2/10 美元,之后 4/20 美元。它是唯一把自研加速器产品收入写进 Cloud 增长解释的一家,并与同周 Oracle 上架 TPU、OpenAI 购 TPU 传闻共振——后两者或未确认、或 2027 才爬坡。
Meta:~$950 亿股权计划把循环资本写成条款
超大规模训练/推理基建进入「发股续命」阶段;Nvidia、AMD、Broadcom 向最大客户注资,卖铲人变成客户股东——循环资本从市场担忧变为可核条款。Meta IR(10-26):约 350 亿美元承销(约 225 亿 Class A 远期售股 + 约 125 亿 Series A 强制转优先存托);约 600 亿美元 ATM(Class C,预期约 2027 Q1,尚未签署、不保证设立);2026 CapEx 指引 1350–1450 亿美元;三家芯片商分别非连带有意合计最多 50 亿美元 Class A(非约束意向)。媒体后续称普通股最终约 250 亿美元、认购约 5×;Nvidia 公开落袋 30 亿美元并扩大 Muse/Vera Rubin/Spectrum-X/BlueField-4/OpenShell 全栈绑定,AMD 公开 10 亿美元且 Helios 机柜已在 Meta 装机测试。与 Alphabet 负 FCF、Anthropic S-1、Broadcom 630 亿美元 SPV 同框,定义「谁为 2027 算力账单签字」。
Anthropic:Form S-1(ANT)把算力账单搬上招股书
首家冲击万亿级估值预期的纯前沿实验室进入公开定价机,把「AI 资本开支能否兑付」从私有融资叙事搬上招股书。约 10-26 提交 Form S-1,拟 Nasdaq Global Select、代码 ANT;股数与价格区间未定。据主流媒体对 S-1 的转述:2026 上半年营收约 163 亿美元(同比约 +1,300% 量级),Q2 约 116 亿美元;上半年净亏约 807 亿美元(含大额非经营/估值相关项,口径需读风险因素);企业客户 14,000+,约 250 家年贡献 ≥1000 万美元;净收入留存约 900% 量级;算力/基建多年承诺报道约 6000 亿美元+;估值市场预期约 1.5–2 万亿美元、路演或 11 月中——后两项日程与估值尚未确定。同周 10-27 红队研究展示真实软件攻击链(含 Chrome RCE 等,协调披露)——一边上市融资,一边展示模型已能打穿浏览器/操作系统。收入高度依赖 token 消费,对降价与用量弹性敏感;Amazon/Google 作为既有金主,上市后利益与治理更透明也更敏感。
Oracle×Google TPU + Broadcom $630 亿 SPV:供给与信用同周改写
本周最强的云侧多架构供给与芯片商结构化融资同周落地——竞争变量从「Nvidia 配额」变为「加速器可替换性 + 谁能把算力订单做成可信贷资产」。双方 10-27 公告:OCI 将成为 Google 之外首个提供 TPU 的 hyperscaler,日历年 2027 起多年爬坡;TPU 8t(训练)/ 8i(推理);OCI 供电力冷却与租户网,芯片间走 Google ICI+OCS。同日多架构菜单还包括 Vera Rubin NVL72 GA on OCI、计划部署 OpenAI Jalapeño(与 Broadcom)、Cerebras 2027、SambaNova SN50;FY2027 Q1 云基建收入 74 亿美元(+121%),当季新增容量 850MW。Broadcom 10-26:630 亿美元交易,BofA/Blackstone/Citi/MS 与 Broadcom;SPV 购 Broadcom XPU 与网络方案再租赁给 Anthropic,交付预期 2027 起;Broadcom 提供与一优先债权等额 residual value 支持(一优先金额媒体有约 435 亿美元说法,官方未拆分,本稿不采用)。Google 把十年 TPU 工程借 Oracle 企业客户与机房对外变现;若 Anthropic 或二手加速器弱于预期,残值担保可能显性化。Samsung 称 2027 HBM 供给已在约定目标价售罄、紧供给或延续至 2028,是共同物理闸门。
OpenAI GPT-6.1 Terra:computer-use 半价 + Oracle 企业栈
中档 computer-use 价格腰斩,把「看屏→操作应用」从旗舰专属推到工作日默认档;同周 Oracle 应用层分发再建 Azure 之外的企业入口。OpenAI(10-26):相对 GPT-5.6 Terra / GPT-6.1 Sol 低 50%,定价 1 / 0.05 / 5 美元 per M input / cached / output;ChatGPT Work 与 Codex 对 Plus/Pro/Enterprise/Edu 开放;API gpt-6.1-terra。厂商自测:Agents’ Last Exam 中档相对 5.6 Terra 高约 15 个百分点、成本约 1/3;Terminal-Bench 4.0 最大推理档 50.3% vs 5.6 Terra 21.5%。Oracle×OpenAI(10-27):AI Workspace(ChatGPT 插件打通 Fusion/NetSuite/AI Database/OCI)、AI Security Mesh、App Composer(Codex→OCI)、SMB Bundle(每年 12,000 美元 OCI 积分 + ChatGPT Business 等,有条款)。这直接压 Anthropic/Gemini 同档 API 性价比,并对 Salesforce/ServiceNow/SAP 类应用层 AI 施压。同日 OpenAI 购 Google TPU 的 Reuters←The Information 传闻双方未确认,不作确定事实。
三云同周:需求确认,定价看现金消耗
AI 基础设施需求被三朵云同周增速确认,但增长质量 vs 现金消耗成为定价主轴——Alphabet/Amazon/Meta 更「烧」,Microsoft 相对「控」。
| 主体 | 窗内关键信号 | 资本姿态 |
|---|---|---|
| Alphabet | Cloud +103%;FCF -91 亿美元;长期债 1251 亿美元;ATM 剩余约 276 亿美元 | 负 FCF 第二季;用 ATM/债务撑 PPE |
| Meta | ~350 亿承销 + ~600 亿 ATM 意向;CapEx 1350–1450 亿美元;芯片商角石 | 创纪录股权;循环资本坐实 |
| Microsoft | Azure 首次披露约 332 亿美元(+48%);季度 CapEx+融资租赁约 452 亿美元;FCF 仍正约 186 亿美元(同比 -27%);VEO 自愿离职(媒体称约 6 万 eligible) | 「可控扩张」:加码基建同时组织瘦身 |
| Amazon | AWS 约 460 亿美元(+39%);2026 现金 CapEx 仍约 2200 亿美元;TTM FCF 约 -424 亿美元;指引 27/28 增速 >40%;Trainium 考虑约 2027 年末起对外提供 | 用 backlog(约 5780 亿美元)换取市场耐心 |
Amazon 同周上线 TorchNeuron 公开测试,降低 .to('neuron') 迁移摩擦;Bedrock 含 OpenAI 用量上升。Microsoft 首次把 Azure 体量单列,Agents and Infra 768 亿美元(+25%),商业 RPO 6770 亿美元(+73%)——三云加速中唯一保持较「可控」正 FCF。采购合同需显式拆开「模型 SLA / 加速器世代 / 残值与提前终止」:Google 可同时做 Gemini 对手、TPU 供应商与 Cloud 房东;Oracle 可同时分发 OpenAI 应用层与出租 Google TPU。
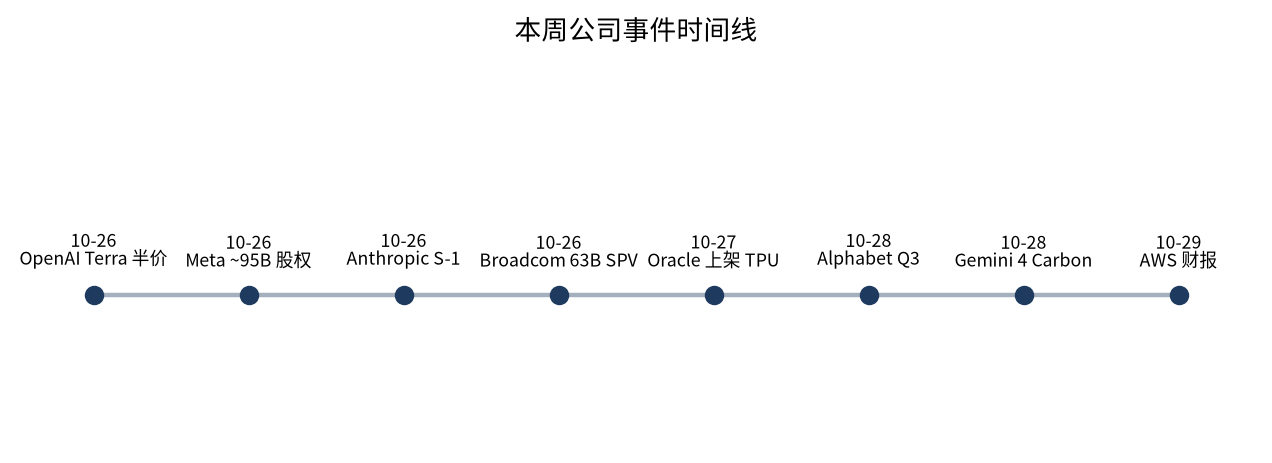
图 1:本期主线事件时间线(10-24 ~ 10-29)。主控生成;数字与日期以母稿为准。
中国平台:多模型货架与办公 OS 并行
国内增量不在又一次旗舰对决,而在工作台默认哪几家模型、记忆与积分是否统一。
字节 10-24 在火山方舟上架 kimi-k3-1-pro-261024;10-29 豆包工作默认开放 Kimi 3.1 Pro / GLM 5.3 / DeepSeek V4.1 Flash,按既有 AI 点数结算——工作台多模型优先于单模型绑死。IDC 披露 2026H1 中国 MaaS 市场规模 106.3 亿元,火山份额 45.1% 居首。腾讯 10-29 全球数字生态大会则押「Agent 办公 OS」:Hy4 正式版将发(首次视觉理解)与 Hy4 Flash;Buddy One 统一账号/积分/数据池;正式发布「腾讯网盘」作 Agent 记忆;WorkBuddy 累计约 90 亿次任务、覆盖中国 500 强约 50%(经营数字为公司口径)。
独立实验室侧,月之暗面 10-24 发布 Kimi K3.1 Pro(约 3 万亿参数、1M 上下文)+ Highspeed(约 2–3× 输出速),完整权重计划 11 月 4 日前开源,当日进火山方舟,10-29 上线 Google 邮件/日历/Drive 插件。阿里窗内无 Qwen 旗舰大版本,增量在千问×夸克网盘、百炼 qwen-audio-3.1-realtime-flash 与上架蚂蚁 Ling-3.1-flash。DeepSeek 本周信号转为 OpenRouter 周榜:V4.1-Flash-1017 约 33.6 万亿 Token 登顶(环比约 +801%),千亿融资落在 10-22 窗外。昇腾侧,武汉点亮全国首个 950DT 1024 卡液冷超节点(FP8 约 1 EFLOPS 等规格为大会报道);盘古无公司级模型大版本。智谱、MiniMax 窗内无官方新品,可读信号偏情绪与流量榜。
垂直并购、合规入场与主权资本
Agent 收入开始被写进核心系统并购价签与公共部门认证管道。Guidewire 10-27 以 17 亿美元现金(另最高 4 亿美元或有)收购 Hyperexponential,押 agentic 核保,预计 FY2027 Q2 交割——垂直 Agent 被核心系统内化。Cognition 将 Corridor 并入并发布 Devin Security 2.0,编码 Agent 付费扩展转向安全。Serval 完成 1.5 亿美元 Series C、估值 30 亿美元(Sequoia 领投,媒体披露)。
合规与预算池同步成为分发入口:Perplexity 获 FedRAMP Class C (Moderate),自称唯一带 live web search 的 Moderate SI;Harvey 获 FedRAMP Class D,并上线 Intake×Claude(业务侧 Claude 提问、法务 Harvey 控制面);Glean 在 Claude Marketplace 可用 Anthropic 承诺 spend 购买。Sierra 冻结 PAP/Poppy v0.2 并推出 Compliance Console,管主动触达合规。主权叙事同周出现双路径:Cohere Series E 首关,目标最高 CAD 70 亿美元、估值 CAD 357 亿美元,加拿大政府最高 C$16 亿股权,并承诺 2030 前 ≥1000 加国技术岗、≥C$17 亿算力;Mistral 发布 Large 4(Le Chonk)开源权重(约 1T/52B MoE;API 0.70/2.10 美元;MaaS 商用需另许可)。NVIDIA 对 Hugging Face 约 129.3 亿美元收购引发 DOJ 问询(媒体,预计 2027 H1 完成)——开源分发入口所有权进入监管视野。
具身:扩站点与费用结构,头部窗内静默
海外具身本周唯一可核的「多站点扩部署」来自 Agility×GXO(10-26):Digit 扩至北卡 Statesville 与田纳西 Lebanon;佐治亚已转运超过 10 万箱;2027 年初先上 Digit 4——计量尺从演示视频换成「第 N 个商业仓」。Tesla Optimus 量产确认落在 10-21 窗外,Figure design lock 约 10-22 窗外,二者窗内无新官方节点。
中国侧镜像海外 CapEx 叙事的是费用结构:宇树三季报(媒体转述)显示 Q3 营收 6.65 亿元(+69.93%),归母净利 1.13 亿元(-17.37%),扣非下滑,Q3 研发 1.27 亿元(+249.58%),前三季度经营现金流净额同比 -54.69%,货币资金约 73.54 亿元——收入高增、扣非与现金流承压、研发暴增。优必选与中欧数字协会签署 MoU(披露级,MoU≠订单)。Scale 同周在 UAE DIFC 设实体、签 Qatar Pearl 长租,并开源 FineART 机器人数据/模型,把数据与中东交付绑在一起。
强信号速览
| 公司 | 事件类型 | 日期 | 要点 | 竞争含义 |
|---|---|---|---|---|
| Alphabet | 财报 | 10-28 | 营收 1276 亿美元;Cloud +103%;Search +12%;FCF -91 亿美元;债 1251 亿美元 | Cloud+TPU 外售 vs AI Mode 单位广告承压 |
| Meta | 股权融资 | 10-26 | ~350 亿承销 + ~600 亿 ATM 意向;角石至多 50 亿 | 发股续命;循环资本坐实 |
| Anthropic | IPO 申报 | ~10-26 | Form S-1,代码 ANT;H1 收约 163 亿、亏约 807 亿(媒体) | 实验室进入公开定价机 |
| Broadcom | 结构化融资 | 10-26 | 630 亿美元 SPV 购 XPU 租给 Anthropic;残值支持 | 芯片商变信用担保人 |
| Oracle | 云供给+伙伴 | 10-27 | Google TPU→OCI(2027);多架构;×OpenAI 企业栈 | 加速器可替换 + Azure 外应用分发 |
| OpenAI | 产品+分发 | 10-26/27 | GPT-6.1 Terra 半价 computer-use;Oracle Workspace 等 | 中档 agent 性价比下沉 |
| Microsoft | 组织+财报 | 10-26/28 | VEO;Azure +48% 首披露约 332 亿美元 | 加码基建与自愿减员并行 |
| Amazon | 财报+产品 | 10-26/29 | AWS +39%;CapEx 2200 亿美元;Trainium 或 2027 末外售 | 三云需求确认;自研硅外售意向 |
| Samsung | 供给 | 10-28/29 | 2027 HBM 售罄;紧供给或至 2028 | 全行业物理闸门 |
| 月之暗面 | 产品 | 10-24 | K3.1 Pro + 计划 ≤11/4 开源;进方舟与豆包工作 | 独立实验室旗舰+开源节奏 |
| 字节跳动 | 平台 | 10-24/29 | 方舟上架 Kimi;豆包工作默认三方模型;IDC MaaS 45.1% | 工作台多模型 > 单模型绑死 |
| Guidewire | 并购 | 10-27 | 17 亿美元现金购 Hyperexponential | 垂直 Agent 被核心系统内化 |
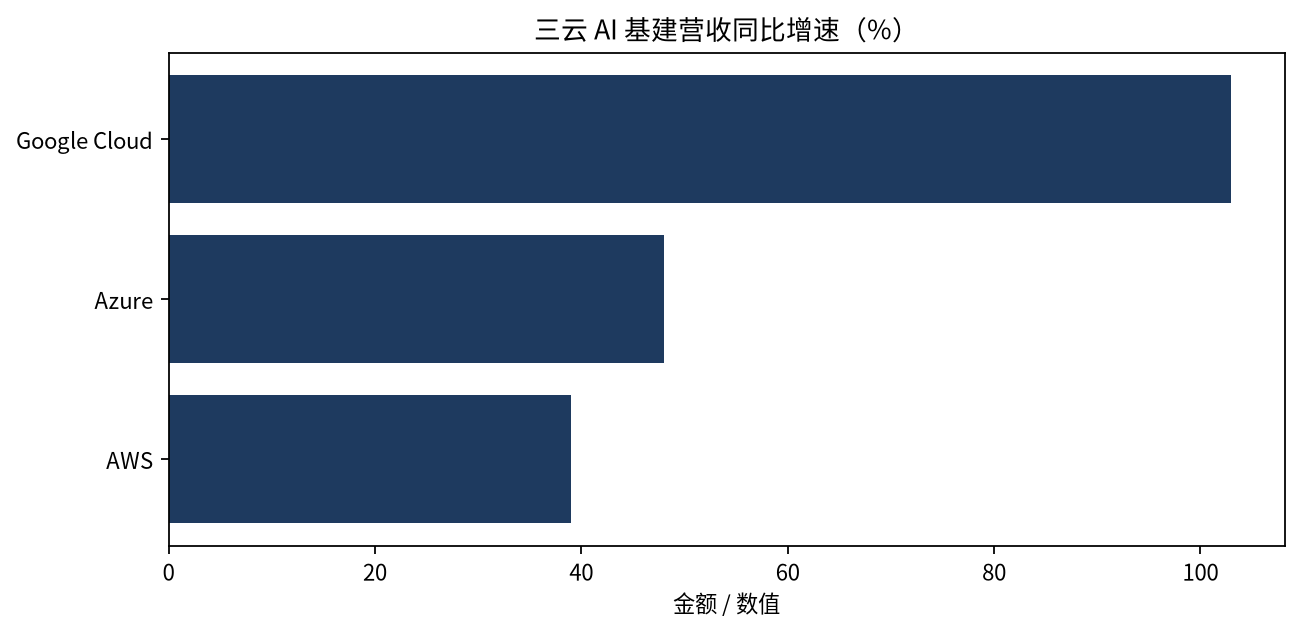
图 2:Google Cloud / Azure / AWS 窗内披露的营收同比增速(%)。数据来源:各公司财报公告。
本周 vs 上周
| 主线 | 上周(10-16~10-22) | 本周(10-24~10-29) | 走向 |
|---|---|---|---|
| 分发 / 云承诺 / 治理 | OpenAI 旗舰上架 Google Cloud;Muse 开放权重多云分发 | Oracle×OpenAI 企业栈;Oracle 上架 TPU(2027);豆包工作默认三方模型;Buddy One;Claude Marketplace / Harvey Intake | 延续,入口更多元 |
| Agent 系统级执行 | Sierra×Stripe 同电话收款;Harvey 连接器;豆包拒绝清单 | GPT-6.1 Terra computer-use 半价;Gemini 4 Carbon 网安限放;Anthropic 红队;Sierra PAP v0.2;Devin Security 2.0;Kimi K3.1 Pro | 延续,价格与安全并进 |
| AI 资本结构 | CoreWeave/Oracle 信用重定价;Anthropic 亏损与估值下修(草案口径) | Alphabet 负 FCF;Meta ~950 亿股权+角石;Anthropic S-1;Broadcom 630 亿残值 SPV;三云财报同周 | 升级为主轴 |
| 算力供给架构 | 信用危机叙事压制订单兑现预期 | 多架构菜单(TPU/Vera/Jalapeño/Cerebras);Samsung 2027 HBM 售罄 | 新出现 |
| 中国对照 | DeepSeek 千亿融资(消息口径);字节 SAEP;腾讯元宝搜索开放 | Kimi 旗舰+限时开源;豆包多模型默认;腾讯 Buddy One;昇腾 950DT 点亮;DeepSeek 改看流量榜 | 转向平台与开源节奏 |
| 具身交付 | Tesla Optimus 确认量产;中国收入前五 | Agility×GXO 扩至第 2/3 仓;Optimus/Figure 窗内静默;宇树收入高增、扣非与研发 | 降温(头部)/ 计量尺切换 |
上期重心是「模型商品化之后,价值迁往分发、执行授权与债务定价」。本期重心迁到账单本身:谁用股权与负 FCF 砸机房,谁用 IPO 与 SPV 租赁补算力承诺,谁用多架构菜单抢客户,谁用角石与残值担保锁出货。信用担忧并未消失,但叙事从「能否融资」切到「融资结构 + 交付多样性」;HBM 售罄则把一切乐观外推按回物理分母。
对你意味着什么
以下为编辑建议,面向公司战略观察者与投资人,均由本期母稿事实推导。
- 把尽调清单改成「资本结构 + 供硅合同」两栏。 残值担保条款、角石是否最终交割、ATM 是否设立、TPU/Trainium 外售 SLA、加速器世代与提前终止——与模型榜单并列,缺一不投/不签多年期大单。
- 拆开分发权与供硅权。 同一家公司可能同时是模型对手、加速器供应商与云房东;采购合同显式分拆模型 SLA、机柜/加速器世代、残值与退出,避免「一套条款绑死三条风险」。
- 用单位经济而非用户数定价搜索与 Agent。 Alphabet 同周 Cloud 暴增与 Search 承压被市场拆开定价,是教学样本;评估 AI Mode/computer-use 产品时,优先看单位广告收入、token 毛利能否覆盖算力账单,而非只看 DAU。
- 跟踪循环资本的披露密度。 Nvidia/AMD 已公开落袋金额,Broadcom 角石仍为非约束意向;关注芯片商持股客户 ↔ 客户采购芯片的关联交易披露,以及 2027 交付与二手加速器价格是否触发残值担保显性化。
- 中国工作台选型看默认模型集与积分池。 豆包工作「三方模型 + 既有点数」与腾讯 Buddy One「统一账号/积分/记忆」是两种绑定方式;独立实验室(如 Kimi)的限时开源节奏决定是否可做可替换底座。
- 具身投资改用交付地理学与费用结构。 优先问第几个商业站点、箱/件吞吐、扣非与研发占比,少问演示视频;Optimus/Figure 窗内静默不等于叙事结束,但本期可读信号在 Agility 扩仓与宇树费用表。
- 勿升格未确认项。 OpenAI 购 TPU、Anthropic 万亿估值与 11 月上市日、GLM-5.5「即将发布」、DeepSeek V5——一律保持未确认或窗外,不写入投资备忘录的确定事实句。
来源
一手 / 官方
- Alphabet SEC Exhibit 99.1 Q3 2026(10-28)
- Gemini 4 Carbon(10-28)
- Meta IR 股权发行|investor.atmeta.com(10-26)
- NVIDIA×Meta|nvidianews.nvidia.com(10-26);AMD×Meta / AMD×Oracle|newsroom.amd.com(10-27)
- Anthropic S-1 公告;Anthropic 红队研究
- OpenAI GPT-6.1 Terra(10-26)
- Oracle×Google TPU|oracle.com(10-27);Google Cloud TPU on OCI|cloud.google.com/blog(10-27)
- Oracle×OpenAI 企业栈|oracle.com(10-27)
- Broadcom $63B(10-26)
- Microsoft VEO(10-26);Microsoft FY27 Q1|microsoft.com/investor(10-28)
- AWS Weekly Roundup|aws.amazon.com/blogs(10-26);Amazon Q3 业绩披露(10-29)
- CoreWeave|investors.coreweave.com(10-27);Samsung Q3|news.samsung.com(10-29)
- GXO×Agility|investors.gxo.com(10-26)
- Cohere Series E|cohere.com/blog;pm.gc.ca(10-29)
- Mistral Large 4 OSS(10-29)
- Harvey / Runway / Glean / Databricks / Scale / Cognition / Sierra PAP 等|见母稿分片 C
- 火山方舟模型发布公告|docs.volcengine.com(更新 10-24);阿里云百炼|help.aliyun.com
权威媒体交叉
- CNBC:Meta 融资、Microsoft/Amazon 财报、Nvidia 投 Meta
- Reuters:OpenAI-TPU 传闻、DOJ×Hugging Face、Anthropic S-1 风险因素、VEO 规模
- 科技日报 / 智东西:腾讯数字生态大会;新华网:百度 Unlimited OCR 2
- 第一财经 / 新浪科技 / IT之家:Kimi K3.1 Pro、昇腾集群
- 界面 / 每经:OpenRouter 周榜、豆包工作、IDC MaaS;华尔街见闻 / 每经:宇树三季报
- SiliconANGLE:Serval Series C;Guidewire 新闻稿:Hyperexponential 收购